저자: 미상 · 외국인
요약 보기
가치투자는 기업의 내재가치를 추정해 시장가격이 그보다 크게 낮을 때 매수하고 과도하게 높을 때 매도하는 방식이다. 기술적 분석은 가격 움직임을 무작위로 보아 도박에 가깝다고 비판한다. 성장투자는 미래 성장을 예측하는 것으로 어렵다고 설명한다. Howard Marks는 일관되게 할 수 있는 것만 투자한다는 입장이며, 가치평가를 정확히 하고 시장 변동에도 버틸 수 있어야 한다고 강조한다. 예측 발언이나 특정 자산에 대한 가격 방향 전망은 없다.
다듬은 글
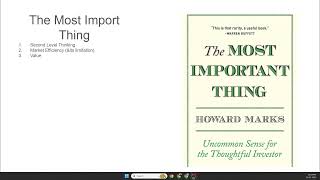
오늘은 하워드 막스의 책 『Value』 세 번째 챕터인 "The Most Important Thing"을 살펴보겠습니다. 가치(value)라고 하면 보통 주식시장의 투자자들에게 익숙한 개념을 떠올립니다. 싸게 사서 비싸게 판다, 낮은 가격에 사서 높은 가격에 파는 것이죠. 그런데 어떤 가격이 낮고 어떤 가격이 높은지는 어떻게 알 수 있을까요?
이것이 투자의 핵심입니다. 주식의 정확한 가치와 본래 가치를 추정할 수 있어야 합니다. 그렇다면 가치란 무엇일까요? 우선 주식을 산다는 것은 그 회사의 소유권 일부를 사는 것입니다. 그 소유권의 일부를 살 때, 그 회사의 실제 내재 가치는 얼마일까요?
그 회사는 얼마나 많은 재무 자원을 가지고 있을까요? 얼마나 많은 돈을 가지고 있을까요? 경영진은 어떨까요? 공장, 특허, 인적 자원, 브랜드, 미래 성장성은 어떨까요? 이 모든 것이 회사의 가치입니다. 이 가치를 정확한 금액으로 환산할 수 있다면, 그 회사가 얼마의 가치가 있는지 알 수 있습니다.
주가가 이 가치보다 낮은 가격에 형성되어 있다면, 싸게 사는 것입니다. 이것이 가치 매수의 기본입니다. 가치 매수에서는 주가가 가치보다 훨씬 아래로 내려갈 때마다 사게 됩니다. 반대로 주가가 가치보다 훨씬 높이 올라가면, 이미 이익을 실현했으니 파는 것이 낫습니다.
다음 투자 이야기로 넘어가겠습니다. 주식의 펀더멘털(기본적 요인)을 보고 투자하는 사람들이 있고, 주식의 기술적 움직임을 보고 투자하는 사람들이 있습니다. 두 번째 것, 즉 기술적 움직임을 보자면, 차트를 보면서 주가가 어떻게 움직일지 판단하는 방식입니다.
"이 주식은 오를 거야, 안 오를 거야. 이 주식은 이런 패턴이 있으니까 이렇게 되는 거야. 이 가격대에서는 저항을 받겠지"라고 예상하는 것이죠. 그러나 주가의 움직임은 결국 무작위적인 행동에 가깝습니다. 동전을 열 번 던져서 열 번 모두 앞면이 나왔다고 해서, 열한 번째에 뒷면이 나올 확률이 줄어드는 것은 아니죠. 수익률이 50%일 것이라는 보장도 없고, 뒷면이 나올 확률과 앞면이 나올 확률이 반드시 50대 50인 것도 아닙니다. 어떤 일이든 일어날 수 있습니다. 주가의 움직임도 똑같습니다. 기술적 분석가들은 이 움직임을 보고 투자 판단을 하지만, 그것은 전적으로 가격 행동에서 나온 것이고 절대적인 것이 아닙니다. 이것은 진정한 투자가 아니라 일종의 도박에 가깝다고 할 수 있습니다.
기본적 분석에 기반한 투자는 다릅니다. 기본적 분석에는 두 가지 질문이 있습니다. 주식의 기본 가치를 보는 사람들은 현재 주식의 가치를 보고 가치투자를 할 수 있습니다. "오늘 이 주식을 사면 이 회사는 어떻게 돌아가고 있는가? 현재 이익은 얼마인가? 현금흐름은 어떤가? 잠재력은 무엇이며, 우리는 어떻게 이익을 창출하고 그것을 돌려줄 것인가?" 이런 질문들이죠.
반면 성장 투자는 "이 회사는 오늘은 크지 않지만 미래에는 클 것이다"라고 생각하고 투자하는 것입니다.
성장 투자는 말처럼 쉽지 않습니다. 누구도 그렇게 쉽게 해내지 못합니다. 하워드 막스는 실제 사례를 들려줍니다. 1960년대 그가 씨티은행에서 일할 때, 사람들이 IBM, 제록스, 코닥, 폴라로이드 같은 대기업 주식을 엄청난 양으로 사들이고 있었습니다. 그는 어떻게 말했을까요? 그렇게 사들인 회사들은 향후 20년 안에 은행처럼 안정적인 존재가 될 것이라고 여겼지만, 코닥과 폴라로이드는 기술이 절대적인 것이 아니었고 결국 무너졌습니다. 그 사이 IBM, 제록스 같은 다른 신규 기업들이 등장해 그보다 더 많은 이익을 내기 시작했습니다.
그렇다면 이런 성장은 어떻게 예측할 수 있을까요? 예를 들어 "이 회사는 의료 분야 기업이 아니지만 새로운 트럭을 내놓을 것이다. 그리고 그 트럭을 성공적으로 출시할 것이다"라고 판단했다고 해 봅시다. 그러면 여러분은 그 트럭이 와서 매우 수익성 있게 될 것이라는 데 베팅하는 것입니다. 이렇게 그 베팅에 투자하는 것이죠. 그런데 이런 예측이 몇 번이나 맞을 수 있을까요? 지속적으로 해내기는 매우 어렵습니다. 스스로 해낼 수 있다면 수익 잠재력은 매우 크지만, 꾸준히 해내는 것은 어렵습니다.
하워드 막스는 이렇게 말합니다. "나는 내가 꾸준히 해낼 수 있는 것에만 투자한다." 그래서 그는 가치투자를 꾸준히 해낼 수 있는 방식으로 봅니다.
가치투자는 이런 방식입니다. 이 회사는 오늘 얼마의 이익을 내고 있는가? 이 이익을 앞으로 5~10년 동안 계속 낼 수 있는가? 이 회사가 오늘 이것을 해낼 수 있는 여건은 무엇인가? 회사의 브랜드 가치는 어떤가? 인적 자원은 어떤가? 공장은 어떤가? 그는 이런 것들을 봅니다.
그런데 가치투자에는 함정이 있습니다. 어떤 회사의 가치를 분석했다고 해 봅시다. 그 회사의 주식은 한 주에 100달러에 팔리고 있습니다. 그런데 여러분이 평가하기에 그 회사의 주가는 80달러 정도의 가치가 있습니다. 그러면 100달러를 주고 80달러어치의 가치를 사는 셈이 됩니다. 이제 어떻게 해야 할까요? 여러분은 80달러에 투자하기 시작합니다. 그런데 시장은 다시 하락합니다. 50달러까지 내려갑니다. 30달러, 20달러까지 떨어집니다. 그때 여러분이 내린 평가에 대한 확신이 흔들리기 시작합니다. 그래도 계속 살 수 있을까요?
이것이 가치투자의 기술적 난관입니다. 과연 계속 버틸 수 있을까요? 얼마나 힘든 일인지 이해해야 합니다. 심리를 이해해야 합니다. 이 어려움을 이겨내고 싶으십니까? 여러분의 가치 평가가 잘못되었다면 끔찍한 결말을 맞게 됩니다. 그래서 매우 정확해야 합니다. 자산을 정확하게 평가할 수 있을 때만 버틸 수 있고, 그로부터 이익을 얻을 수 있습니다.
마지막으로 막스의 말에 따르면, 그것은 가치가 있다는 뜻입니다. 그는 어떻게 그렇게 할 수 있을까요? 성장을 완전히 배제한다면, 그는 얼마나 많은 성장을 보고 있을까요? 그 주식의 오늘 가치는 얼마이며, 몇 년 후 그 주식의 가치는 얼마가 될까요? 오늘 수익을 내고 있다면 그는 미래의 성장을 함께 보고 있는 것입니다. 오늘은 수익이 나지 않더라도 앞으로 성장할 회사라면, 그는 그런 회사에 깊이 관여합니다.
마찬가지로 여러분도 가치를 정확하게 평가해야 합니다. 그렇게 했다면 꾸준히 버텨야 합니다. 옳은 판단을 해야 합니다. 그 수준에 도달해 있다면 손실은 적을 것이고, 완벽한 투자를 하고 있는 것입니다. 여러분은 가치투자자가 되어야 하며, 가치를 정확히 평가할 수 있어야 합니다. 그리고 시장이 다르게 움직이더라도 그 가치를 붙잡고 버틸 수 있어야 합니다. 여러분이 기대하는 투자는 바로 그것입니다. 감사합니다.




댓글 0